सरकारी योजनाओं की 'सफलता' का सच
सरकारी योजनाओं की 'सफलता' का सच: बैंकरों पर अनुचित दबाव और टारगेट का बोझ

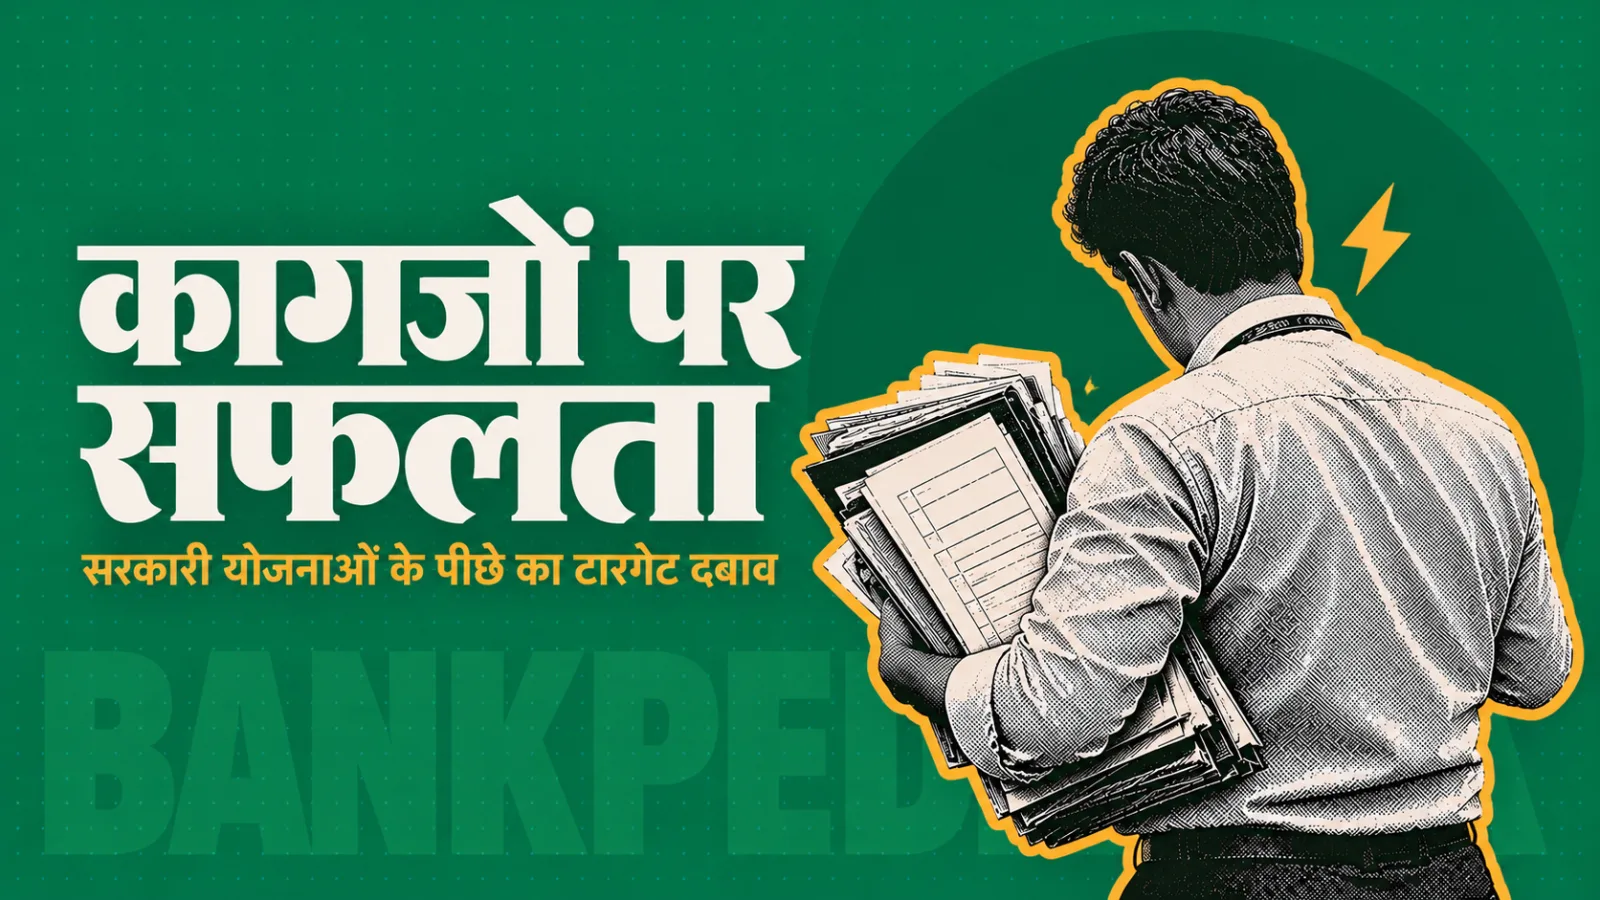
आजकल अखबारों और न्यूज़ चैनलों पर अक्सर सुनने को मिलता है कि सरकार की अमुक योजना बहुत सफल रही और लाखों लोगों ने इसका लाभ उठाया। सरकार अपनी पीठ थपथपाती है और इस सफलता का खूब प्रचार होता है। लेकिन क्या आपने कभी सोचा है कि बंद दरवाजों और बैंक की ब्रांचों के भीतर इस 'सफलता' की असली कहानी क्या है?
हकीकत यह है कि इन सरकारी योजनाओं को कागजों पर 100% सफल दिखाने के लिए, सरकारी बैंकों और उनके कर्मचारियों पर टारगेट्स का एक ऐसा अनावश्यक बोझ डाल दिया गया है, जो अब बर्दाश्त से बाहर होता जा रहा है।
दबाव का यह चक्र कैसे काम करता है?
सिस्टम कुछ इस तरह काम करता है: सरकार नई योजनाओं की घोषणा करती है और बैंकों को निर्देश देती है। बैंक के ऊंचे पदों पर बैठे अधिकारी इस दबाव को सीधे अपने नीचे काम करने वाले कर्मचारियों पर थोप देते हैं। उनका एकमात्र उद्देश्य किसी भी तरह से 'नंबर' पूरे करना होता है, ताकि वे सरकार के सामने योजना को सफल घोषित कर सकें और अपनी कुर्सी बचा सकें।
ज़मीनी हकीकत और इसके डरावने नतीजे
1. मुद्रा लोन (Mudra Loan) और NPA का पहाड़
इसका सबसे बड़ा उदाहरण मुद्रा लोन है। सिर्फ टारगेट पूरे करने के दबाव में बिना उचित जांच-पड़ताल (Due Diligence) के जबरदस्ती मुद्रा लोन बांटे गए। नतीजा यह हुआ कि आज बैंकों में NPA (Non-Performing Asset) का एक बहुत बड़ा हिस्सा इन्हीं लोन्स का है। फील्ड में जाकर इन डिफ़ॉल्ट हो चुके लोन्स की रिकवरी करना और कर्जदारों से पैसा वापस निकलवाना आज एक बैंकर के लिए सबसे बड़ी सिरदर्दी बन गया है।
2. PMJJBY और PMSBY के नाम पर ग्राहकों से धोखा
प्रधानमंत्री जीवन ज्योति बीमा योजना (PMJJBY) और सुरक्षा बीमा योजना (PMSBY) का इतना ज्यादा दबाव होता है कि कई बार बैंक कर्मियों को मजबूरन ग्राहकों के खाते से बिना उनकी जानकारी या बिना उनके हस्ताक्षर के पैसे काटने पड़ते हैं। ग्राहकों को पता ही नहीं होता कि उनका बीमा हो गया है। या फिर उन्हें डराकर और जबरदस्ती यह बीमा थोपना पड़ता है। क्या सच में इसे 'वित्तीय समावेशन' (Financial Inclusion) कहा जा सकता है?
3. NPS वात्सल्य और धमकियों वाला वर्क कल्चर
हाल ही में आई 'NPS वात्सल्य' योजना ने तो दबाव की सारी हदें पार कर दी हैं। रीजनल मैनेजर (RM) ऑफिस से कर्मचारियों को रोज़ फोन पर धमकियां मिलती हैं— "आज शाम तक 3 एनरोलमेंट करो, वरना आज घर नहीं जा पाओगे।"
ज़रा सोचिए, सरकार और बैंक मिलकर यह किस तरह का वर्क कल्चर तैयार कर रहे हैं, जहाँ एक कर्मचारी को शाम को अपने घर जाने के लिए भी जबरदस्ती नीतियां बेचनी पड़ रही हैं?
4. ग्राहकों का टूटता भरोसा और मुश्किल होती बैंकिंग
जब बिना बताए ग्राहकों के खाते से बीमा या अन्य योजनाओं के लिए पैसे कटते हैं, तो बैंक और ग्राहक के बीच का सबसे अहम रिश्ता—'भरोसा'—टूट जाता है। कस्टमर सर्विस डेस्क पर बैठकर ग्राहकों के सवालों और उनके जायज़ गुस्से का सामना करना कितना मुश्किल होता है, यह सिर्फ एक बैंकर ही समझ सकता है।
एक बार जब यह विश्वास खत्म हो जाता है, तो बैंक के लिए अपना मुख्य काम करना भारी पड़ जाता है। चाहे वह नियमित खाता संचालन हो, गुस्से में आकर ग्राहकों द्वारा अकाउंट क्लोजिंग की बढ़ती मांगें हों, या फिर NPA बन चुके लोन की रिकवरी के लिए ग्राहकों से संपर्क करना हो, हर जगह एक बैंकर को संदेह और असहयोग का सामना करना पड़ता है। ग्राहक को लगने लगता है कि बैंक उसकी भलाई के लिए नहीं, बल्कि उसे ठगने के लिए बैठा है।
एक बैंकर का असली काम क्या है?
एक बैंकर का काम सेल्समैन बनना नहीं है। बैंकर का असली काम है— ग्राहक को किसी भी योजना के बारे में विस्तार से समझाना, उसके फायदे और नुकसान बताना और उसे सही आर्थिक मार्गदर्शन देना। इसके बाद वह योजना लेनी है या नहीं, यह पूरी तरह से ग्राहक की मर्जी होनी चाहिए।
लेकिन मौजूदा व्यवस्था में ऐसा नहीं है। जब ऊपर से दबाव आता है और ग्राहक योजना लेने से मना कर देते हैं, तो कर्मचारियों को अपनी नौकरी बचाने के लिए जबरदस्ती अपने ही परिवार वालों के खाते खोलने पड़ते हैं या ग्राहकों को बिना बताए यह सब करना पड़ता है।
निष्कर्ष
सरकारी योजनाओं का प्रचार-प्रसार करना और लोगों को जागरूक करना सरकार का काम है। बैंकों का काम ग्राहकों को सही वित्तीय सलाह देना और उनकी सेवा करना है। बैंकरों को जबरदस्ती टारगेट्स पूरे करने की मशीन समझकर किसी की झूठी सफलता का हिस्सा बनाना बैंकिंग सिस्टम और ग्राहकों के भरोसे, दोनों के लिए बेहद खतरनाक है। समय आ गया है कि इस 'टारगेट कल्चर' को खत्म किया जाए और बैंकिंग को वापस एक सम्मानजनक सेवा का दर्जा दिया जाए।
Written by